同人ゲームプランナーの個人事業と確定申告――兼業と企業への助っ人参画を分けて考える
注意: 本稿は、2026年8月時点の公表資料に基づく一般的な整理です。個別の税務・法律・社会保険上の助言ではありません。所得区分、源泉徴収、契約の法的性質、労働者性、保険加入資格は、契約内容と実際の働き方によって結論が変わります。判断に迷ったときは、税務署・税理士・弁護士・社会保険労務士・自治体・各保険者へ確認してください。
はじめに:「個人でゲームに関わる」には二つの実務がある
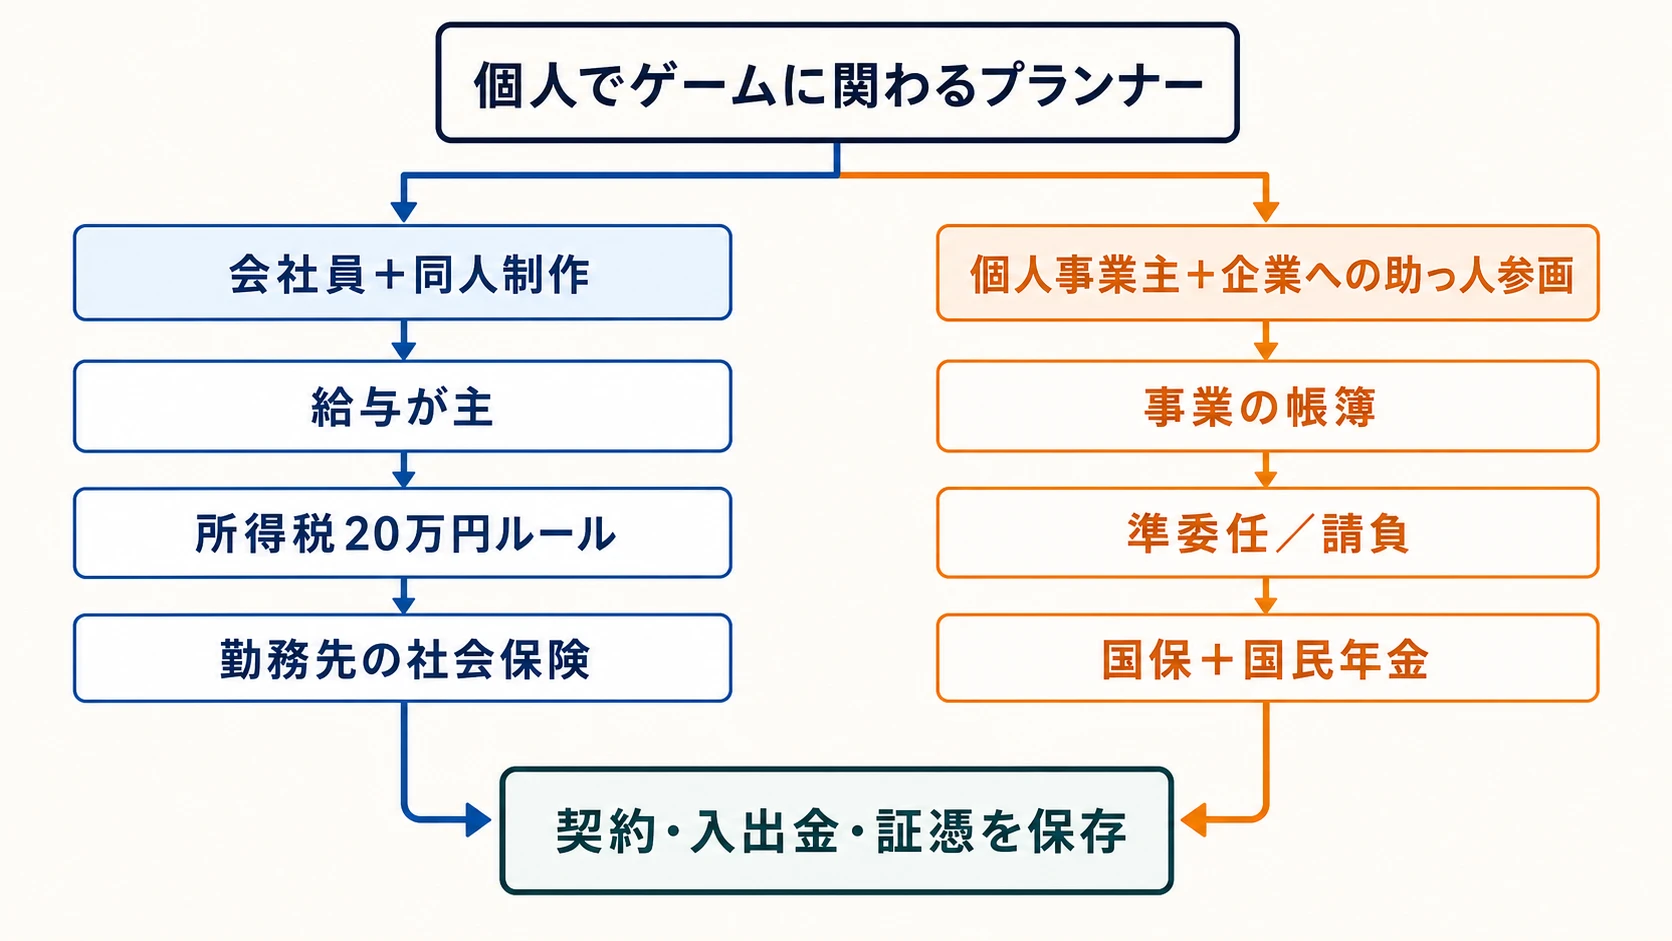
個人でゲームを作るプランナーには、大きく二つの立場がある。
一つ目は、会社員などの本業を続けながら、勤務時間外に同人ゲームを制作・頒布する 兼業の同人プランナー である。収入は給与が中心で、同人活動の所得が事業所得か雑所得かを判断し、所得税の20万円ルールと住民税申告の違いを押さえる必要がある。健康保険と厚生年金は、勤務先での被保険者資格が続く限り、原則として本業側の制度を継続する。
二つ目は、個人事業主として同人ゲームを制作しながら、企業の開発チームへ業務委託で参画する 助っ人プランナー である。ゲーム企画、レベルデザイン、運営仕様、マスターデータ設計、進行支援などを企業へ提供し、同人作品の売上と企業案件の報酬を自分の事業として管理する。契約、請求、源泉徴収、消費税、国民健康保険、国民年金まで、自分で確認する範囲が広い。
| 実務の入口 | 兼業の同人プランナー | 助っ人プランナー |
|---|---|---|
| 主な収入 | 勤務先の給与+同人作品の売上 | 同人作品の売上+企業からの業務委託報酬 |
| 所得区分の中心課題 | 同人活動が事業所得か業務に係る雑所得か | 独立した事業としての実態と帳簿をどう作るか |
| 契約 | 販売プラットフォーム規約、共同制作契約 | 準委任・請負、NDA、知的財産、検収、支払条件 |
| 社会保険 | 勤務先の健康保険・厚生年金を原則継続 | 市区町村国保等と国民年金第1号が基本 |
| インボイス | 一般消費者向け販売が中心なら登録不要のことが多いが、プラットフォームごとに確認 | 企業の仕入税額控除と取引条件への影響を案件ごとに確認 |
本稿はこの二つを混ぜず、税務、契約、社会保険の順に判断材料を整理する。外部クリエイターへの発注ガイドが企業側の義務を扱うのに対し、本稿は受注者である個人が何を受け取り、何を記録し、どこで確認するかに焦点を置く。
1. 事業所得と雑所得は、活動の実態で決まる
2022年の通達改正で「300万円以下は雑所得」という案は修正された
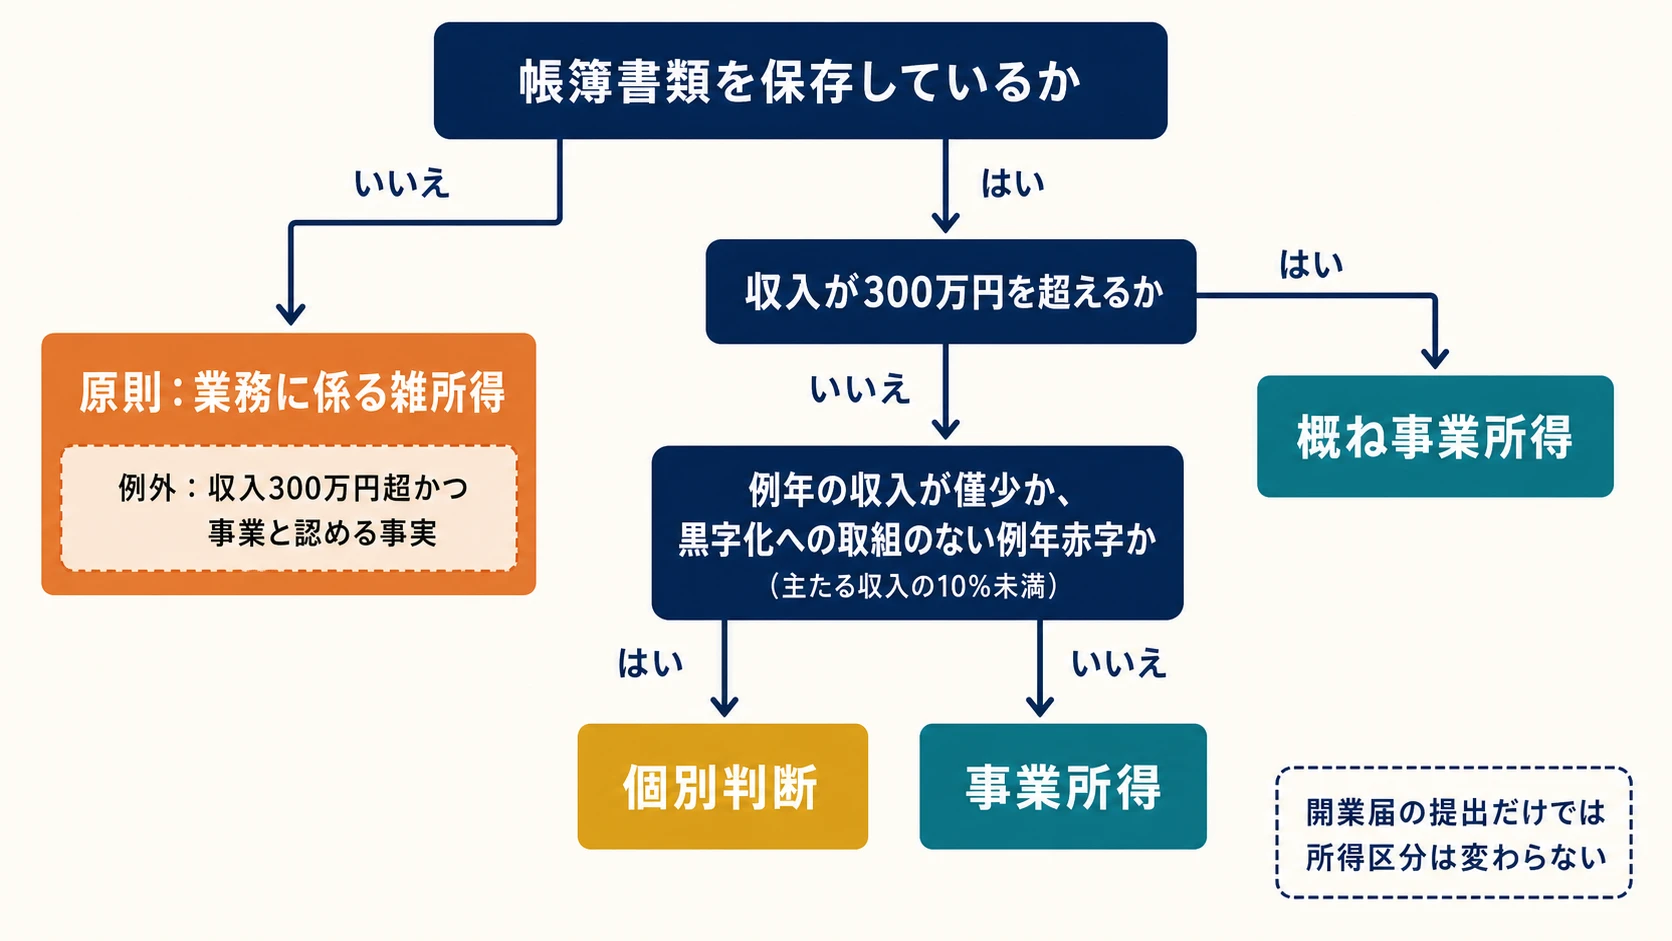
国税庁は2022年8月、事業所得と業務に係る雑所得の区分を明確にする通達改正案を意見公募にかけた。当初案には、副業収入が300万円以下なら原則として雑所得とする考え方が含まれていた。1か月の募集期間に寄せられた意見は7,059通に達し、「収入金額だけで区切るべきではない」「300万円以下でも記帳して事業を営む人がいる」といった論点が示された。国税庁は意見を踏まえ、主たる所得か、収入が300万円を超えるかという形式的な線引きから、帳簿書類の保存を重視する内容へ修正した。[1]
最終的な通達でも、判定の原則は その活動が社会通念上、事業と称する程度で行われているか である。営利性、有償性、反復継続性、自分の計算と危険で企画を遂行しているか、投入した労力、設備、職歴、生活状況などを総合して判断する。取引を記録した帳簿書類を保存していれば、営利性・継続性・企画遂行性を備え、事業所得に区分される場合が多いという位置づけである。[2]
したがって、 帳簿があれば自動的に事業所得になるわけではない。 国税庁の解説は、帳簿があっても、収入が例年僅少で主たる収入の10%未満である場合や、例年赤字なのに黒字化へ向けた営業活動等を行っていない場合には個別判断になるとしている。一方、帳簿書類を保存していない場合は、収入が300万円を超え、事業と認める事実がある例外を除き、原則として業務に係る雑所得へ区分される。
開業届も、それだけで所得区分を決める書類ではない。提出の有無より、作品を継続的に販売しているか、価格と予算を決めているか、販売・営業・改善を続けているか、契約と帳簿を保存しているかという実態の積み重ねが重要である。
雑所得でも必要経費は引けるが、赤字の扱いが違う
業務に係る雑所得は、総収入金額から必要経費を引いて計算する。雑所得だから売上全額に課税されるわけではない。国税庁は、副業に係る収入のうち、営利を目的として継続的に行うものを「業務に係る雑所得」と説明している。[3]
差が大きく出るのは赤字と青色申告である。事業所得の損失は、一定の制限を除き、給与所得など他の所得と損益通算できる。業務に係る雑所得の損失は、他の所得から控除できない。[4] また、青色申告を選べるのは事業所得、不動産所得、山林所得を生ずべき業務であり、業務に係る雑所得には青色申告特別控除や青色申告の純損失繰越しを適用できない。
| 比較項目 | 事業所得 | 業務に係る雑所得 |
|---|---|---|
| 必要経費 | 収入を得るために直接必要な費用を算入できる | 同様に必要経費を算入できる |
| 他の所得との損益通算 | 一定の制限を除き可能 | 不可 |
| 青色申告 | 要件を満たせば可能 | 不可 |
| 赤字の繰越し | 青色申告では原則3年間 | 通常は不可 |
| 判定 | 社会通念による事業性を総合判断 | 事業に至らない営利・継続的な副収入など |
赤字を給与から差し引くことだけを目的に、趣味的な支出を事業所得として申告する考え方は避けるべきである。同人ゲームを事業として扱いたいなら、発売本数や売上額だけでなく、予算、販売計画、価格改定、告知、外注、契約、改善履歴を残し、黒字化へ向けた意思決定を説明できる状態を作る。
2. 兼業の同人プランナーが確定申告で迷いやすい点
20万円ルールは「売上20万円」でも「住民税も申告不要」でもない
1か所から給与を受け、その給与が年末調整され、給与収入が2,000万円以下であるなどの要件を満たす給与所得者は、給与・退職所得以外の 所得金額の合計が20万円以下 なら、原則として所得税の確定申告を要しない。[5] ここで比べるのは売上ではなく、売上から必要経費を差し引いた所得である。
この制度は、所得税の申告不要制度である。住民税には同じ20万円以下の免除規定がない。例えば杉並区は、給与所得者で給与・退職所得以外の所得が20万円以下なら、所得税の確定申告が不要でも住民税の申告が必要だと案内している。[6] 具体的な提出方法と期限は、翌年1月1日時点の住所地の市区町村で確認する。
医療費控除、寄附金控除、住宅ローン控除の初年度など別の理由で所得税の確定申告を行う場合は、20万円以下の同人所得だけを申告書から外すことはできない。申告する以上、対象となる所得を含めて計算する。給与を2か所以上から受ける場合、年末調整されていない給与がある場合、給与収入が2,000万円を超える場合などは要件が変わるため、「副業所得が20万円以下」という一項目だけで判断しない。
売上、手数料、源泉徴収を別々に保存する
確定申告の作業は、年末に領収書を集めるところから始めるより、販売開始時に記録単位を決めるほうが軽い。最低限、次の資料を月ごとに保存する。
- DLsite・BOOTH等の売上明細、販売数、返金、値引き、手数料、振込額
- 企業案件の契約書、発注書、取引条件通知(いわゆる3条通知)、請求書、支払通知書、源泉徴収額
- ゲームエンジン、制作ソフト、素材、フォント、サーバー、広告、イベント出展、外注等の証憑
- 共同制作で売上を分配した場合の合意書、計算表、送金記録
- 事業用と私用が混ざるPC、通信費、家賃、電気代等の按分根拠
必要経費になるのは、収入を得るために直接必要な費用である。家事と業務の両方に関係する支出は、取引記録や使用時間、使用面積などに基づき、業務上直接必要な部分を明確に区分する必要がある。[7] 「ゲームが好きだから買った」と「競合調査のために購入し、調査記録を成果物へ反映した」では、業務との関係を説明する材料が違う。
メールで受け取った請求書、オンラインストアの領収書、プラットフォームからダウンロードした明細など、電子取引で受け取った証憑は電子データのまま保存する。国税庁は、メール本文に取引情報がある場合はメールを、添付ファイルに取引情報がある場合は添付ファイルを保存する考え方を示している。[8] 日付、取引先、金額で探せるファイル名とフォルダ構成を年初に決めておくとよい。
インボイス登録は、販売先が誰かとプラットフォームの契約構造で決める
インボイス発行事業者の登録は任意である。免税事業者が登録すると課税事業者となり、消費税の申告・納税が必要になる。国税庁は、消費者、免税事業者、簡易課税や一定の特例で申告する課税事業者など、仕入税額控除のためにインボイスを必要としない売上先もあると説明している。[9] 一般消費者への販売が中心の小規模な同人活動では、免税事業者のまま登録しない選択が合理的なケースも多い。
ただし、ストア画面がBtoCだから、サークルと運営会社の取引も同じ構造とは限らない。
BOOTH は、自社をクリエイターと購入者の間の媒介者と説明している。ショップオーナーがインボイス発行事業者かどうかで商品価格や手取り額を変えず、登録済みのショップについては媒介者交付特例を利用して購入者へインボイスを発行する。未登録なら課税事業者の購入者へインボイスは発行できないが、登録自体は義務ではない。[10]
DLsite は、インボイス登録番号の有無に応じてサークルへ支払う卸価格を分ける方式を公式案内に掲載している。未登録でも販売は継続できるが、受取額の計算が登録済みサークルと同じとは限らない。[11] つまり、「購入者が一般消費者だから影響なし」とは言い切れず、登録後の消費税負担、未登録時の卸価格、事務コストを同じ年間試算で比べる必要がある。
企業へ助っ人参画する報酬はBtoBであり、発注企業がインボイスを必要とする可能性が高い。登録を求められたら、登録の有無だけでなく、税抜報酬、消費税、源泉徴収、経過措置中の価格、契約更新後の単価を一枚の表にして比較する。登録したほうが常に得、登録しないと仕事を受けられない、という一律の答えはない。
3. 助っ人プランナーの契約は「何を完成させるか」で分ける
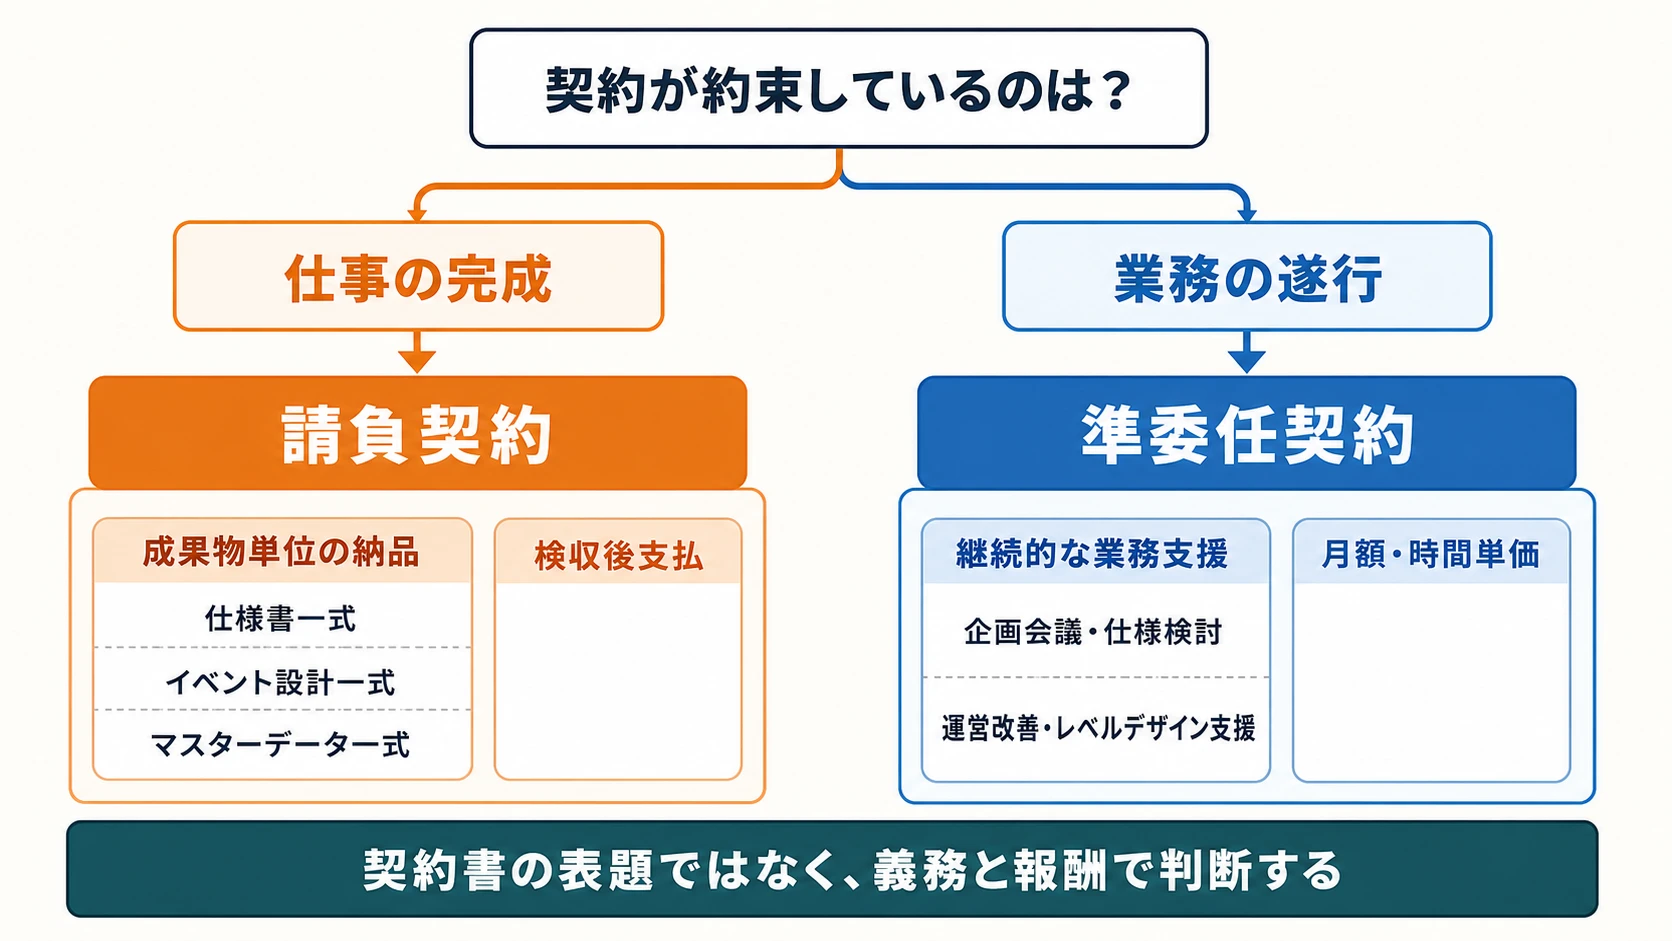
「業務委託」は一つの法律上の契約類型ではなく、実務では主に準委任契約と請負契約を含む呼び方である。契約書の表題より、負う義務と報酬条件を読む。
| 比較項目 | 準委任契約 | 請負契約 |
|---|---|---|
| 中心となる義務 | 善良な管理者の注意をもって業務を遂行する | 約束した仕事を完成させる |
| 馴染む例 | 企画会議参加、仕様検討、運営改善、レベルデザイン支援、進行支援 | 仕様書一式、イベント設計一式、マスターデータ一式など完成条件を定めやすい成果物 |
| 報酬設計 | 月額、時間・工数、業務遂行期間、成果に連動する方式 | 成果物単位、マイルストーン、検収後支払 |
| 主な確認点 | 稼働範囲、会議、報告、裁量、契約終了、追加業務 | 仕様、納期、検収、修正回数、契約不適合、追加変更 |
文化庁のクリエイター向けFAQも、準委任では業務遂行を、請負では仕事の完成を中心に考えつつ、契約名ではなく、何をしなければ債務不履行になるのか、何に対して報酬が発生するのかを確認するよう案内している。[12]
開発チームへ入り、日々変わる仕様を一緒に詰める助っ人業務は、完成形を契約時に固定しにくいため準委任に馴染みやすい。完成したクエスト仕様書20本を納品する、といった仕事は請負に馴染みやすい。実際には、月次支援を準委任、独立した成果物を請負として個別契約に分ける方法もある。
受注側は、少なくとも次の項目を契約前に確認する。
- 業務範囲、対象タイトル、担当機能、成果物、対象外作業
- 月額・時間単価・成果物単価、消費税、源泉徴収、経費精算、振込手数料
- 稼働日、会議時間、連絡可能時間、リモート・出社、機材とアカウント
- 納品と検収の方法、返答期限、修正回数、仕様変更時の追加報酬
- NDA、成果物の著作権、既存ノウハウ、ポートフォリオ掲載、契約終了後の秘密保持
- 契約期間、自動更新、中途解約、引継ぎ、損害賠償の上限、準拠法と裁判管轄
フリーランス新法を「保護を受ける側」から使う
2024年11月1日に施行されたフリーランス新法は、フリーランスへ業務委託する発注事業者に、取引条件の明示などを求める法律である。受注側の最初の実務は、発注時に届く書面またはメール等を保存し、業務内容、報酬額、支払期日、当事者名、委託日、給付・役務提供の期日と場所、検査完了日などに空欄がないか確認することである。口頭だけの発注は、明示義務を満たさない。[13]
発注事業者が従業員を使用しているなどの要件を満たす場合、給付受領日から60日以内のできる限り短い期間に支払期日を設定する義務がある。役務提供委託では、個々の役務を提供した日が起算点となる。1か月以上の委託では、受領拒否、報酬減額、返品、買いたたき、購入・利用強制、不当な利益提供要請、不当な内容変更・やり直しという七つの行為が禁止される。
6か月以上の継続的な委託では、育児・介護等への配慮や、中途解除・不更新の30日前予告と理由開示が問題になる。発注者にはハラスメント相談体制の整備も求められる。[14] 受注側は、追加作業を頼まれた日、変更前後の仕様、工数、無償対応を求められた文面、支払遅延の日数を時系列で残す。行政機関へ申出をしたことを理由とする契約解除などの報復措置も禁止されている。
この法律が守ってくれるのは、契約書を読まなくてよいという意味ではない。60日以内ならいつでもよいわけではなく、支払期日をできる限り短く設定する義務がある。30日前予告があっても、契約上の解除条件や損害賠償まで自動的に解決するわけでもない。法定の最低線と、自分の資金繰り・権利・責任を定める契約条件を分けて読む。
「プランナー報酬」は源泉徴収対象と即断できない
個人へ支払うすべての業務委託報酬が源泉徴収されるわけではない。国税庁が列挙する代表例には、原稿料、講演料、デザイン料、翻訳料、著作権使用料、特定資格者への報酬、芸能関係の出演・演出・企画料などがある。[15] 通達は、映画のシノプス料、脚色料、プロット料、書籍の編さん・監修料などを原稿料等の範囲として挙げ、デザインについても工業、グラフィック、広告、パッケージ等の具体例を示している。[16]
一方、一般的なゲーム開発職としての「ゲームプランナー」「企画業務」「仕様作成」は、独立した職業名・報酬名として直接列挙されていない。名称が「企画料」でも、映画・演劇その他芸能の企画に当たるのか、原稿・プロット・デザインの実態を持つのか、通常の業務支援なのかで検討が変わる。一本の契約にシナリオ原稿、UI設計、会議参加、進行支援が混在する場合は、報酬の内訳を分けるほうが判断しやすい。
源泉徴収された税額は最終税額ではなく、確定申告で年税額から精算する前払いである。請求書、支払通知書、入金額、源泉徴収額を照合し、「源泉徴収がないから非課税」「引かれたから給与所得」と判断しない。契約内容を提示したうえで、発注企業の経理担当と税務署・税理士へ事前に確認するのが安全である。
4. 事業所得として説明できる基盤を作る
開業届と青色申告承認申請書は役割が違う
個人事業の開業・廃業等届出書は、個人で事業を始めたことを税務署へ届ける書類である。2026年時点の国税庁案内では、開業した年分の所得税の確定申告期限までが提出期限となっている。青色申告承認申請書は、青色申告を選ぶための別の申請であり、原則として青色申告を始める年の3月15日まで、1月16日以後に開業した場合は開業日から2か月以内に提出する。[17]
開業届を出しても、活動実態が事業でなければ所得区分が自動的に事業所得へ変わるわけではない。反対に、期限を過ぎて青色申告承認申請書を出すと、その年は青色申告の特典を使えない可能性がある。事業を始めると決めた時点で、開業届、青色申告承認申請書、帳簿開始日を同じカレンダーに置く。
65万円・55万円・10万円は帳簿と申告方法で分かれる
2026年分までの青色申告特別控除は、最高65万円・55万円・10万円の三段階である。[18]
| 控除額 | 主な要件 |
|---|---|
| 65万円 | 55万円の要件に加え、期限内のe-Tax申告、または一定の優良な電子帳簿保存 |
| 55万円 | 事業所得等を生ずべき事業、複式簿記、貸借対照表・損益計算書等の添付、期限内申告 |
| 10万円 | 65万円・55万円の要件を満たさない青色申告者。簡易な記帳でも対象になりうる |
65万円を選ぶ最も分かりやすい経路は、複式簿記で記帳し、貸借対照表と損益計算書を作り、期限内にe-Taxで申告書と青色申告決算書を送信することである。会計ソフトを使うだけ、PDFを添付するだけでは要件を満たしたことにならない場合がある。
制度はここでも変わる。国税庁は、2027年分から一定の電子帳簿要件等を満たす場合の最大75万円控除と、簡易簿記の10万円控除に関する要件変更を案内している。[19] この記事の65万・55万・10万円表を翌年以降もそのまま使わず、申告対象年の国税庁資料を確認する必要がある。
帳簿は税額計算と事業性の説明を兼ねる
同人作品と助っ人案件を一つの個人事業で営む場合でも、部門や補助科目を分けると判断しやすい。
| 管理区分 | 主な収入 | 主な支出・確認項目 |
|---|---|---|
| 自主制作 | ストア売上、イベント頒布、追加コンテンツ | プラットフォーム手数料、素材、外注、広告、出展、返金 |
| 企業案件 | 月額報酬、成果物報酬、経費精算 | 契約期間、請求、源泉徴収、交通費、機材、再委託 |
| 共通 | なし | PC、ソフト、通信、家賃、会計、専門家費用の按分 |
口座とクレジットカードを事業用に分けると、私用取引を帳簿から除く作業が減る。月次で売掛金、未払金、源泉徴収、プラットフォーム残高を照合し、年末に初めて一年分を復元する運用を避ける。帳簿は控除を得るためだけのものではなく、同人ゲームが継続的な事業であることを示す制作・販売の記録でもある。
5. 社会保険は「会社員か、独立した事業主か」で入口が変わる
兼業プランナーは勤務先の社会保険を原則継続する
会社員として健康保険と厚生年金に加入している人は、勤務先での被保険者資格が続く限り、同人活動を始めただけで市区町村国保と国民年金第1号へ切り替わるわけではない。厚生年金の被保険者は国民年金第2号であり、自営業者等で厚生年金に加入していない人が第1号となる。[20]
勤務先の健康保険・厚生年金の保険料は、原則として勤務先から受ける標準報酬月額と標準賞与額を基礎に計算される。[21] 同人活動の事業所得を勤務先の給与に合算して社会保険料を算定する仕組みではない。ただし、別の会社でも雇用され、そこでも社会保険の加入要件を満たす場合は、二以上事業所勤務の届出が関係する。勤務先の就業規則、秘密保持、競業避止、健康管理も税務とは別に確認する。
独立した助っ人プランナーは国保と国民年金第1号が基本になる
勤務先の社会保険を離れて個人事業主になると、他の医療保険に該当しない限り、市区町村の国民健康保険または加入資格を満たす国民健康保険組合へ入る。国民健康保険の資格取得・喪失等は、原則14日以内に住所地の窓口へ届ける。[22] 年金は、20歳以上60歳未満で厚生年金に加入せず、第3号にも該当しない場合、国民年金第1号となる。
市区町村国保の保険料は、前年所得、世帯、年齢、自治体の料率等で変わる。会社員時代の健康保険料だけを見て独立後の負担を見積もると不足しやすい。退職前に、住所地の国保、健康保険の任意継続、加入可能な国保組合を同じ世帯条件で比較する。
チーム参画が指揮命令下の労働になれば、契約名より実態が優先される
企業の開発チームへ毎日入り、社員と同じ時間に出退勤し、仕事を断れず、作業手順まで逐一指示され、他社案件を事実上受けられない状態は、独立した事業者としての準委任・請負から離れていく。厚生労働省は、労働者性を契約の名称ではなく、仕事を断る自由、業務内容・遂行方法への具体的指揮命令、勤務場所・時間の拘束、代替性、報酬の労務対償性、専属性等から総合判断するとしている。[23]
労働者と判断されれば労働基準関係法令が適用され、形式だけを業務委託とする「偽装フリーランス」が問題になる可能性がある。チームとの連携自体が直ちに指揮命令になるわけではないが、受注者側も次を確認したい。
- 個々の作業依頼を受けるか断るか、自分で判断できるか
- 成果目標は共有しても、遂行方法に専門家としての裁量があるか
- 稼働時間の報告が請求根拠なのか、社員同様の勤怠管理なのか
- 欠勤・休暇という語で承認を求めるのか、契約上の提供日を調整するのか
- 他社案件、再委託、代替要員がどこまで許されるか
- PC、アカウント、場所の指定が情報管理上必要な範囲を超えていないか
実態が雇用に近いなら、業務委託のまま運用を整えるだけでなく、雇用・派遣を含む契約形態の見直しを企業へ求める選択肢がある。
6. 文芸美術国保と老後保障の上乗せを比較する
文芸美術国保は所得連動ではなく一人ごとの定額だが、誰でも入れる制度ではない
文芸美術国民健康保険組合は、文芸・美術・著作活動に従事する個人事業主向けの国保組合である。加入には、日本国内に住所があり、組合の加盟団体の会員で、文芸・美術・著作活動を職業として行っていることが必要となる。確定申告書、作品例、加盟団体証明書等を提出し、総合審査を受ける。加盟団体へ入会できても、文美国保への加入が保証されるわけではなく、詳しい審査基準は公表されていない。[24]
ゲーム関連では、日本ゲームシナリオライター協会が加盟団体一覧に含まれている。[25] 一方、一般的な「ゲームプランナー」「レベルデザイナー」「運営プランナー」という職名そのものは、公式の加入対象職種として明示されていない。シナリオ著作、ゲームデザイン、仕様書等が審査上どのように評価されるかは、所属可能な加盟団体と組合の個別審査による。保険料比較の前に、加入資格があるかを確認する必要がある。
文美国保の特徴は、組合員と家族の収入額にかかわらず、一人ごとに保険料を積み上げる点である。公式サイトが示す 2026年度の時点額 は、組合員1人月額26,000円、家族1人月額15,700円で、40〜64歳には1人月額6,100円の介護保険料が加わる。さらに2026年度は、組合員と、18歳到達後最初の3月31日を過ぎた家族に1人月額600円の子ども・子育て支援金分が加算される。[26] これは恒久的な固定額ではなく、年度、年齢、世帯人数で総額が変わる。過去の19,600円等の数字や、組合員分だけを切り取った比較を使わず、加入を検討する年度の公式ページで世帯総額を計算する。
所得が高い単身者では市区町村国保より低くなる場合があり、家族が多い世帯では一人ごとの加算が重くなる場合がある。定額制は「必ず安い」という意味ではない。給付、自治体独自の軽減、出産・傷病時の制度、加盟団体会費も含めて比較する。
付加年金・国民年金基金・iDeCoは、受取方式と資金拘束が違う
国民年金第1号の助っ人プランナーは、公的年金の上乗せを自分で用意する。三つの制度は代替関係と併用制限がある。
| 制度 | 仕組み | 強み | 注意点 |
|---|---|---|---|
| 付加年金 | 国民年金保険料に月額400円を上乗せし、年額「200円×納付月数」を老齢基礎年金へ加算 | 少額で始めやすく、受給2年で納付総額と同額になる設計 | 国民年金基金と併用不可。定額で物価スライドなし |
| 国民年金基金 | 第1号被保険者向けの確定給付型。終身年金が基本 | 加入時に将来の年金額を設計しやすく、掛金は社会保険料控除 | 任意脱退・中途解約ができず、付加年金と併用不可 |
| iDeCo | 自分で掛金と運用商品を選ぶ確定拠出年金 | 掛金の所得控除、運用益非課税、資産配分を選べる | 原則60歳まで引き出せず、手数料と運用損失の可能性がある |
付加年金の月額400円と年金額の計算式は日本年金機構が公表している。[27] 国民年金基金は65歳からの終身年金を基本とし、掛金は全額社会保険料控除となる一方、加入後に自己都合で脱退・中途解約できない。[28] iDeCoは受取額が運用成績で変動し、原則60歳まで引き出せない。[29]
国民年金基金とiDeCoの掛金には合算上限があり、付加保険料を納める場合もiDeCo側の限度額へ影響する。上限額は制度改正が予定されているため、加入時点の公式資料で確認する。売上が不安定な個人事業主は、税負担の軽減額だけでなく、生活防衛資金を確保した後も無理なく拠出できるかで選ぶべきである。
兼業プランナーは厚生年金の第2号であるため、第1号向けの付加年金・国民年金基金は利用できない。iDeCoは勤務先の企業年金等によって拠出限度額が変わる。二つの立場では、選べる上乗せ制度も同じではない。
7. 二つの立場を対比する最終確認表
| 確認項目 | 兼業の同人プランナー | 個人事業主の助っ人プランナー |
|---|---|---|
| 活動の位置づけ | 給与を主収入とし、同人活動の事業性を実態で判定 | 自主制作と企業案件を継続的な事業として設計 |
| 所得区分 | 帳簿、継続性、営利性、規模等から事業所得か業務に係る雑所得かを判断 | 原則として事業所得を説明できる帳簿・営業・契約・改善記録を整える |
| 20万円ルール | 所得税のみ。売上ではなく所得で判定し、住民税は別申告 | 通常は年間の事業所得を確定申告。20万円ルールを前提にしない |
| 売上記録 | ストア明細、返金、手数料、振込を保存 | ストア明細に加え、契約・請求・支払通知・源泉徴収を保存 |
| 必要経費 | 業務との直接関係と家事按分の根拠を残す | 同左。自主制作部門と企業案件部門を分けて管理 |
| インボイス | BtoC中心なら免税継続が合理的な場合が多い。BOOTH・DLsiteの取扱いは別々に確認 | 発注企業の必要性、税抜単価、消費税負担、未登録時の条件を比較 |
| 開業・青色申告 | 事業として続けるなら期限内に検討。開業届だけで事業所得にはならない | 開業時に開業届、青色申告承認申請、複式簿記、事業用口座をまとめて整備 |
| 契約 | プラットフォーム規約、共同制作、権利・売上分配 | 準委任/請負、業務範囲、検収、追加作業、知財、解除、責任上限 |
| フリーランス新法 | 外注を受ける場合のみ受注者として確認 | 取引条件通知(3条通知)、支払期日、禁止行為、長期委託の解除予告等を記録して利用 |
| 源泉徴収 | ストア売上には通常の企業案件と異なる処理がありうる | 「プランナー料」で即断せず、原稿・デザイン・企画等の実態を確認 |
| 健康保険 | 勤務先の健康保険を原則継続 | 市区町村国保、任意継続、加入可能な国保組合を比較 |
| 年金 | 厚生年金・国民年金第2号。iDeCoは勤務先制度を確認 | 国民年金第1号。付加年金、国民年金基金、iDeCoを比較 |
| 労働者性 | 本業は雇用、副業は独立した活動として区分 | 指揮命令、拘束、諾否の自由、専属性が雇用に近づいていないか確認 |
| 年初に行うこと | 就業規則確認、帳簿開始、住民税申告方法確認 | 年間資金繰り、契約更新、税・保険・年金の納付予定を作成 |
おわりに:最初に決めるのは肩書ではなく、記録と契約の境界である
兼業の同人プランナーは、勤務先の社会保険を土台に、同人活動の所得区分と申告範囲を見極める。所得税の20万円ルールを使える場合でも、住民税と帳簿保存は別に残る。インボイスはBtoCかBtoBかだけでなく、販売プラットフォームが媒介者なのか、卸取引の相手なのかまで読む必要がある。
助っ人プランナーは、自主制作と企業案件を同じ個人事業の中で管理しつつ、売上と契約を部門別に見えるようにする。企業チームへ深く入るほど、準委任と請負の選択、フリーランス新法の保護、源泉徴収の区分、労働者性の境界が重要になる。契約名が業務委託でも、社員と同じ指揮命令下で働けば、実態とのずれは消えない。
両者に共通する最小の基盤は、入出金、契約、成果物、意思決定を同じ時系列で残すことである。帳簿は申告のためにあり、同時に、自分がどのような事業を、誰の責任で、どの条件で営んでいるかを示す設計書でもある。
References
1. 「所得税基本通達の制定について」の一部改正(案)(雑所得の例示等)に対する意見公募の結果について - 国税庁による2022年の意見公募結果。7,059通の意見と、収入金額中心の案から帳簿書類の保存を重視する内容へ修正した経緯を示す。
2. 「所得税基本通達の制定について」の一部改正について(法令解釈通達)の解説 - 事業所得と業務に係る雑所得の社会通念による判定、帳簿書類、僅少収入、赤字解消の取組等に関する国税庁の解説。
3. No.1500 雑所得 - 業務に係る雑所得の計算、帳簿書類保存、損失の扱いを示す国税庁資料。
4. No.2250 損益通算 - 事業所得の損失と、雑所得の損失を他の所得から控除できないことを示す国税庁資料。
5. No.1900 給与所得者で確定申告が必要な人 - 年末調整済み給与と給与以外の所得20万円以下の場合等の確定申告要否を示す国税庁資料。
6. 特別区民税の課税|杉並区 - 所得税の確定申告が不要でも、給与以外の所得がある給与所得者に住民税申告が必要となる例を示す自治体資料。
7. No.2210 必要経費の知識 - 必要経費と家事関連費の区分を示す国税庁資料。
8. 電子帳簿保存法一問一答「電子取引関係」 - 電子メール本文や添付ファイルで受け取った取引情報の保存方法を示す国税庁資料。
9. 免税事業者の皆様へ|インボイス制度について - 登録の任意性、登録後の消費税申告、インボイスを必要としない売上先、経過措置を示す国税庁資料。2026年4月改訂版。
10. インボイス制度に関するpixiv及びpixiv関連サービスの対応につきまして - BOOTHの媒介者としての位置づけ、手取り額、媒介者交付特例、未登録者の扱いを示す公式告知。
11. インボイス制度対応のご案内|DLsite - インボイス登録番号の有無とサークルへの卸価格、請求書、番号申請の扱いを示す公式案内。
12. 文化芸術活動に関する法的問題についてよくあるご質問|文化庁 - 請負・準委任の違いと、契約名より義務・報酬条件を確認する考え方を示す。
13. フリーランス法特設サイト|公正取引委員会 - 取引条件の明示、60日以内の支払、七つの禁止行為、報復措置禁止等を示す公式資料。
14. フリーランス・事業者間取引適正化等法に基づく就業環境整備のポイント|厚生労働省 - 育児・介護等への配慮、ハラスメント対策、中途解除等の30日前予告と理由開示を示す。
15. No.2792 源泉徴収が必要な報酬・料金等とは - 個人へ支払う報酬のうち、源泉徴収対象として列挙される代表例を示す国税庁資料。
16. 所得税基本通達204-6〜204-9 原稿等の報酬又は料金 - 原稿、プロット、デザイン等の源泉徴収対象範囲を例示する国税庁通達。
17. 開業する場合|国税庁 - 個人事業の開業届と青色申告承認申請書の提出期限を示す。
18. No.2072 青色申告特別控除 - 65万円・55万円・10万円の青色申告特別控除と要件を示す国税庁資料。
19. 個人で事業を行っている方の記帳・帳簿等の保存について|国税庁 - 2026年分までの控除と、2027年分からの最大75万円控除・10万円控除要件変更に関する案内。
20. 年金に加入する|日本年金機構 - 自営業者等の国民年金第1号と、会社員・公務員等の厚生年金加入を示す。
21. 厚生年金保険の保険料|日本年金機構 - 勤務先の給与・賞与を基にした標準報酬月額・標準賞与額と保険料計算を示す。
22. 国民健康保険の加入資格|厚生労働省 - 他の医療保険に該当しない人の国民健康保険加入と14日以内の届出を示す。
23. フリーランスとして安心して働ける環境を整備するためのガイドライン - 契約名にかかわらない労働者性の総合判断と、指揮監督等の判断要素を示す厚生労働省等のガイドライン。
24. 加入希望の方|文芸美術国民健康保険組合 - 加盟団体会員、文芸・美術・著作活動、確定申告書、作品例等の加入要件と審査手続を示す公式資料。
25. 加盟団体一覧|文芸美術国民健康保険組合 - 文美国保の加盟団体として日本ゲームシナリオライター協会が掲載されている公式一覧。
26. 保険料について|文芸美術国民健康保険組合 - 2026年度の組合員・家族・介護保険料・子ども子育て支援金分と、所得にかかわらない一人ごとの算定を示す。
27. 付加年金|日本年金機構 - 月額400円の付加保険料、年金額の計算、国民年金基金との併用制限を示す。
28. 国民年金基金制度|厚生労働省 - 終身年金、確定給付、社会保険料控除、任意脱退不可、付加年金との関係を示す。
29. iDeCoの特徴|iDeCo公式サイト - 掛金・運用・給付時の税制、原則60歳までの引出制限、手数料、運用リスクを示す。
この文書は、Perplexity、Claude、OpenAI Codex の3つのAIの支援を受けて著述されたものです。引用画像を除き、MIT License にて提供されています。